
【国际税收·轻松办税】境外投资者以分配利润直接投资税收抵免政策解读
↓上下更多↓
注意:
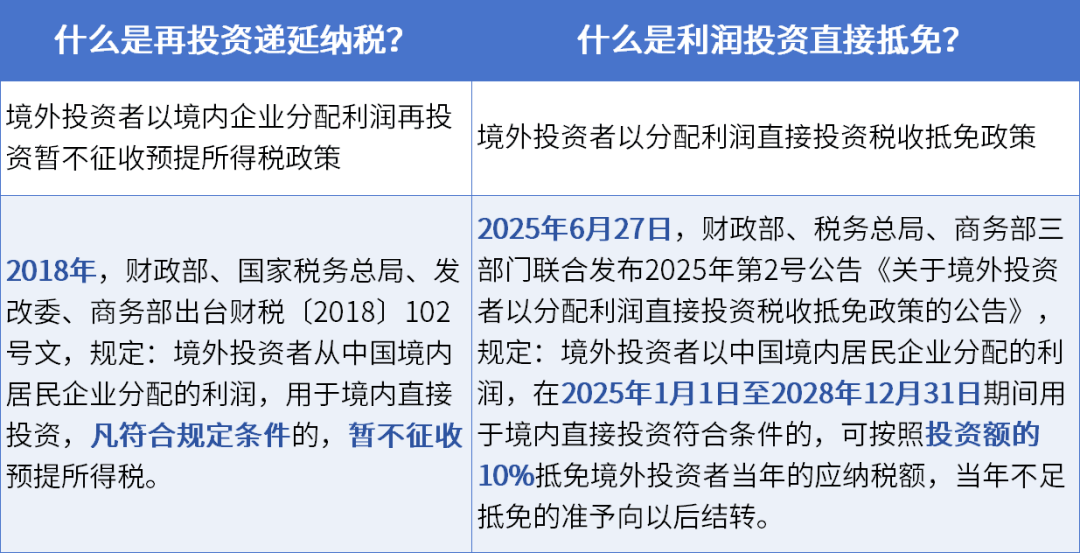
新政策不影响递延纳税政策的效力,递延纳税政策相关文件继续适用。税收抵免政策是给予境外投资者再投资的阶段性税收优惠,境外投资者享受税收抵免政策的,仍可享受递延纳税政策。
↓上下更多↓
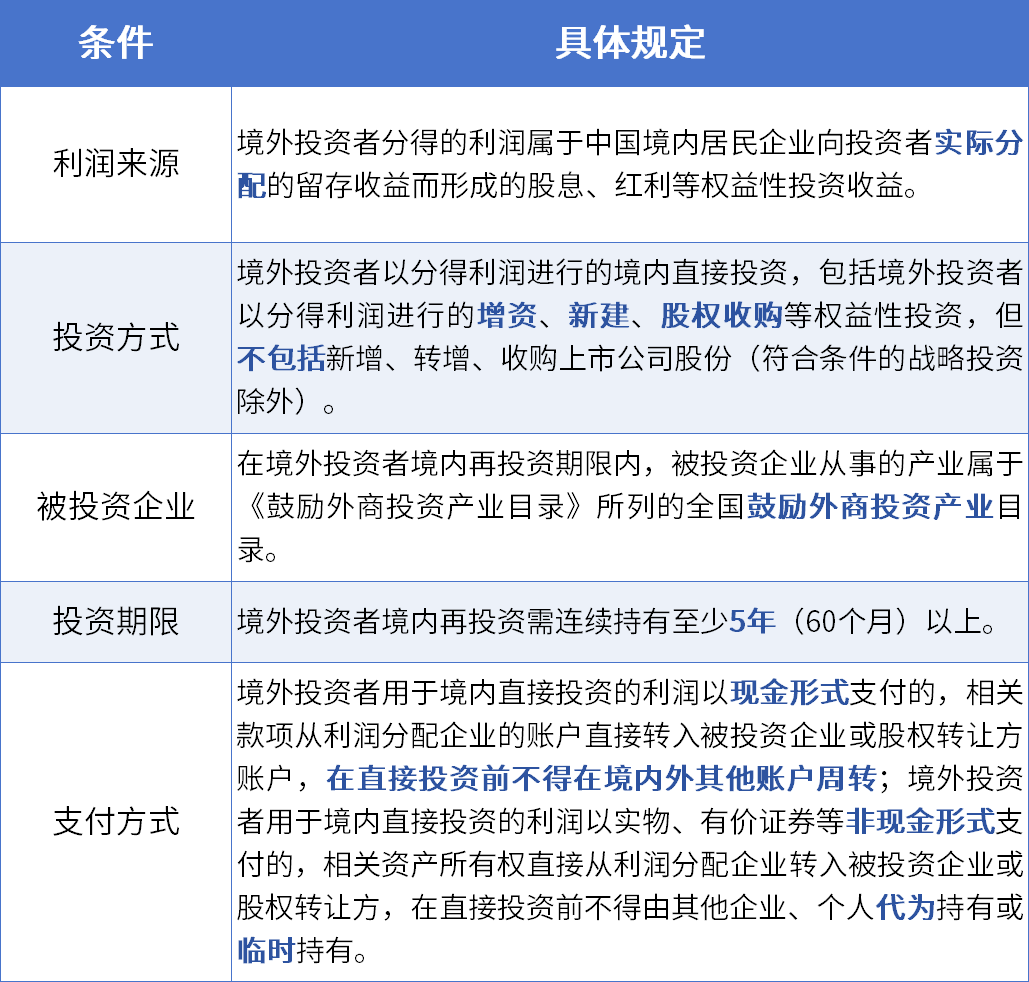
注意:
如何理解“境外投资者持有再投资的时间”?
起点:商务主管部门出具的《利润再投资情况表》中列明的再投资时间当月。
停止:收回投资款与被投资企业按规定完成法律形式变更手续月份中较早的月份。
↓上下更多↓
公告第一条规定:“境外投资者以中国境内居民企业分配的利润,在2025年1月1日至2028年12月31日期间用于境内直接投资符合条件的,可按照投资额的10%抵免境外投资者当年的应纳税额,当年不足抵免的准予向以后结转。”
(一)抵免额度确认
协定问题:在确定税收抵免额度时,可选择按再投资额的10%或者可适用的税收协定(或安排)规定的低于10%的股息征税比例计算。相关比例一经选定,后续收回投资时,不得再适用税收协定(或安排)规定的更低的股息征税比例。
多笔再投资:同一境外投资者有多笔符合条件的境内再投资的,应按利润分配企业分别归集税收抵免额度。
外币再投资:境外投资者以人民币以外的货币进行再投资的,应按实际支付相关款项之日的汇率中间价将再投资金额折合成人民币,计算该再投资递延的股息应纳企业所得税和税收抵免额度。
(二)抵免额度调整
税务机关在后续管理中发现境外投资者不应享受税收抵免政策的(包括境外投资者持有再投资不满5年(60个月)收回全部或部分直接投资),需调整税收抵免额度。
举例:2025年10月,境外投资者A公司取得境内甲公司分配的利润1000万元,全部用于向甲公司增资,符合税收抵免政策条件,假设境外投资者选定适用10%的抵免比例,形成税收抵免额度100万元。2027年7月,A公司收回其中的700万元再投资,除补缴递延的股息所得企业所得税70万元外,还应调减税收抵免额度70万元,调整后可抵免额度为30万元。
↓上下更多↓
境外投资者可抵免的应纳税额,需同时满足以下三个条件:
1.从同一家利润分配企业取得所得应缴纳的企业所得税;
2.所得类型为股息红利、利息、特许权使用费等;
3.取得所得时间在再投资时间之后。
举例
2026年3月,境外投资者A公司取得境内甲公司分配的利润,全部再投资于境内且符合税收抵免政策条件,假设境外投资者选定适用10%的抵免比例,形成税收抵免额度100万元。2027年,甲公司向A公司支付特许权使用费600万元,应扣缴税款60万元。该特许权使用费所得为从甲公司取得,属于符合条件的所得类型,且取得时间在2026年3月之后。因此,A公司取得该所得应缴纳的税款属于“可抵免的应纳税额”。
境外投资者收回直接投资,确认收回投资的顺序如下:
已享受税收抵免政策的投资
↓
符合税收抵免政策未实际享受的投资
↓
享受递延纳税政策但不符合税收抵免政策的投资
↓
其他投资
对于同一类型的投资,按投资时间先后顺序依次确认收回投资。
↓上下更多↓
《关于境外投资者以分配利润直接投资税收抵免政策的公告》(财政部 税务总局 商务部公告2025年第2号)于2025年6月27日发布,以下简称“公告”。
(一)公告执行期后的抵免适用
1.公告执行期为“自2025年1月1日起执行至2028年12月31日”;
2.在2028年12月31日以后仍有抵免余额的境外投资者,可继续享受至抵免余额用完为止。
(二)公告发布前的投资追补享受抵免政策
境外投资者在2025年1月1日至公告发布前发生的符合公告条件的投资,可自公告发布之日起申请追补享受税收抵免政策,相应税收抵免额度可用于抵减公告发布之日后产生的符合公告第三条规定的应纳税额。
↓上下更多↓
(一)享受抵免政策的流程
1.符合公告条件的境外投资者,应通过被投资企业经由商务部业务系统统一平台(外商投资综合管理应用)向所在地商务主管部门报送相关信息。
2.被投资企业所在地商务主管部门对企业提交的相关信息进行比对核实,并提交省级商务主管部门会同同级财政、税务等有关部门确认符合条件后,向被投资企业出具包含上述信息的带有全国唯一编码的《利润再投资情况表》等材料。被投资企业将相关材料提交境外投资者。
3.境外投资者按照规定享受税收抵免政策的,应当填写《境外投资者再投资税收抵免信息报告表》,连同商务主管部门出具的《利润再投资情况表》,提交给利润分配企业。利润分配企业申报抵减境外投资者应缴纳的企业所得税时,向主管税务机关提交以下资料:
(1)利润分配企业填写的《中华人民共和国扣缴企业所得税报告表》;
(2)《境外投资者再投资税收抵免信息报告表》;
(3)《利润再投资情况表》。
(二)收回投资申报流程
1.享受税收抵免政策的境外投资者收回投资,应通过被投资企业经由商务部业务系统统一平台(外商投资综合管理应用)向所在地商务主管部门报送相关信息,并且应在收回投资后7日内向利润分配企业所在地税务机关申报补缴递延的税款。
2.被投资企业所在地商务主管部门对企业提交的相关信息进行比对核实,并提交省级商务主管部门确认。省级商务主管部门汇总上述信息后,于季度终了之日起十五日内提供同级财政、税务部门,并向商务部报告。
3.境外投资者收回投资,申报补缴递延税款,并享受税收抵免政策的,应向利润分配企业主管税务机关提交以下资料:
(1)境外投资者填写的《中华人民共和国扣缴企业所得税报告表》;
(2)《境外投资者再投资税收抵免信息报告表》。
境外投资者按照规定补缴超出税收抵免额度部分税款的,应当填写《中华人民共和国扣缴企业所得税报告表》,并提交给利润分配企业主管税务机关。
政策依据:
1.《关于境外投资者以分配利润直接投资税收抵免政策的公告》(财政部 税务总局 商务部公告2025年第2号)
2.《国家税务总局关于境外投资者以分配利润直接投资税收抵免政策有关事项的公告》(国家税务总局公告2025年第18号)
3.《关于<国家税务总局关于境外投资者以分配利润直接投资税收抵免政策有关事项的公告>的解读》
4.《关于扩大境外投资者以分配利润直接投资暂不征收预提所得税政策适用范围的通知》(财税〔2018〕102号)
上一篇:SEC祭出“新杀器”!欲在纳斯达克试点股票代币化交易,海外机构争抢合规备案
下一篇:ETF主力榜 | 恒生科技ETF指数基金(513580)主力资金净流入5332.13万元,居可比基金前2-20250919